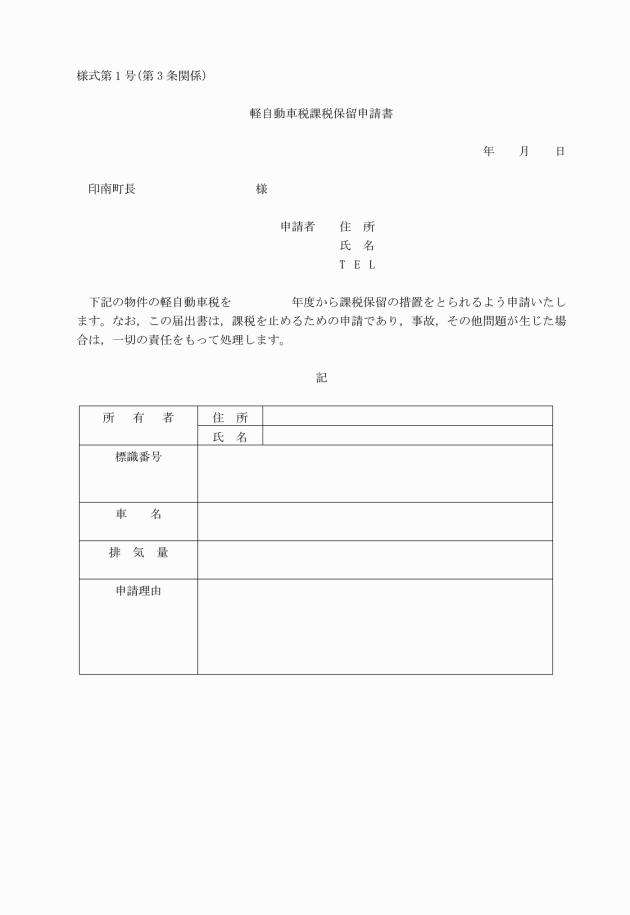
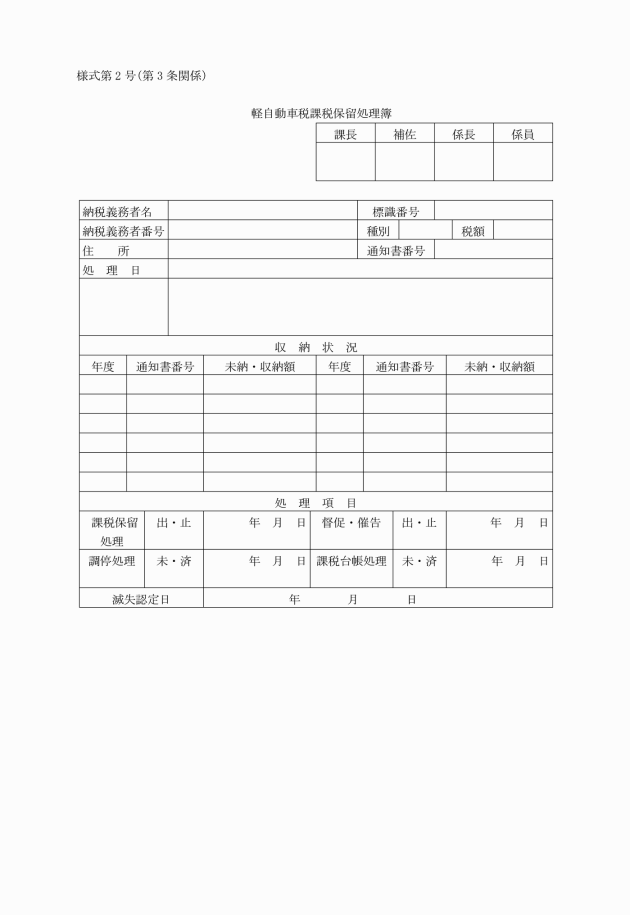
○軽自動車税の課税保留等に係る事務処理要綱
平成23年10月3日
要綱第32号
(趣旨)
第1条 軽自動車税の課税対象となる原動機付自転車、軽自動車、小型特殊自動車及び二輪の小型自動車(以下「軽自動車等」という。)が、盗難、解体、行方不明等の場合において、何らかの理由により印南町税条例第87条第2項の規定による申告が行われていないものがあるため、賦課、徴収事務に大きな障害となっている。このような状況を改善するため、これらの軽自動車等の実態について調査を行い、課税することが適当でない状況にあると認められるものについては、軽自動車税の課税取消し又は課税保留(以下「課税保留等」という。)をすることにより、課税の適正化と事務の効率化を図るものとする。
(課税保留等の範囲)
第2条 軽自動車税を課税保留等する軽自動車等は、次に掲げる各号のいずれかに該当するもので、かつ、特例的な事務処理をすることがやむを得ないと認められる軽自動車等とする。
(1) 盗難車(盗難又は詐欺等の被害によって軽自動車等の所在が不明となっているもの)
(2) 被災車(火災、水害又はその他の被災により軽自動車等としての機能を失ったもの)
(3) 解体車(車体を解体したことにより軽自動車等の機能を滅失したもの)
(4) 所有者等行方不明(軽自動車等の登録上の所有者等が行方不明となっているもの)
(5) 軽自動車行方不明(軽自動車等が行方不明となっているもの)
(6) 車検切れ軽自動車(軽自動車検査証の有効期間を6箇月以上経過しており、かつ、当該軽自動車が存在しないと推定できるもの)
(開始時期)
第4条 課税保留等開始の時期は、別表課税保留等自動車原因処理一覧より、該当する要因に基づき決定する。
(課税保留等の取消し)
第5条 課税すべき事由が発生した場合には、その軽自動車に係る課税保留を取り消し、原則として課税保留の取消し事実発生のあった年度から随時課税し、納期限は、納税通知書を発付した日から14日を経過した日とする。ただし、課税保留の原因が第2条第1号であった軽自動車を発見した場合には、当該軽自動車が納税義務者のもとに返還された日の属する年度の翌年度からとする。
(納税義務者への広報)
第6条 納税義務者への周知は、町広報誌、ホームページにより随時掲載し、納税義務者の納税意識の高揚を図るものとする。
(課税保留等原因の発生防止)
第7条 課税保留等軽自動車については、所有者が行方不明のために抹消登録ができないものを除き、極力自主的に抹消登録を行うよう関係者に対し助言を行うものとする。
附則
この要綱は、告示の日から施行する。
附則(平成28年要綱第26号)
この要綱は、告示の日から施行する。
別表(第3条関係)
課税保留等軽自動車原因処理一覧
原因 | 原因を証する書類 | 調査要領 | 滅失とみなす日 | |
1 | 盗難車 | 軽自動車税課税停止申請書 盗難届出済証明書 | 警察署に照会 犯罪事件受付簿の受理番号 盗難年月日、盗難物の種類等確認 証明書があれば省略 | 犯罪受理簿に登載されている盗難の日 |
2 | 被災車 | 軽自動車税課税停止申請書 被災証明書 | 被災証明書の確認 滅失したことが認められれば調査省略 明らかでない場合は関係者の証言等で確認 | 証明書に記入された被災の日 |
3 | 解体車 | 軽自動車税課税停止申請書 証言書 徴税吏員の調査処理簿 | 解体を証する書面確認 必要事項の記入があるものは特別な場合を除き調査省略 明らかでない又は書類の提出がない場合関係者を調査 | 証言書の解体の日又は徴税吏員が調査し解体したと認定した日 |
4 | 所有者行方不明 | 徴税吏員の調査処理簿 | 住民登録の調査 住民税課税状況等の調査 当初居所の調査 現地での近隣者、勤務先、家主、地主等からの状況聴取 | 徴税吏員が調査し確認した当該所有者等が行方不明となった日から1年を経過した日 |
5 | 軽自動車等行方不明 | 軽自動車税課税停止申請書 軽自動車税課税保留処理簿 | 使用者からの調査 売却先又は下車等の追跡調査 | 徴収吏員が調査した当該軽自動車が行方不明となった日から1年を経過した日 |
6 | 車検切れ軽自動車 | 軽自動車税課税保留処理簿 | 滞納者リストによる確認 軽自動車検査協会にて車検切れであることを確認 | 有効期間を満了した日から6箇月を経過した日 |