○相続又は贈与等に係る保険年金の保険金受取人等に対する所得税の特別還付金支給等があった場合に対応した個人住民税の特別返還金交付要綱
平成23年8月29日
要綱第26号
(目的)
第1条 この要綱は、租税特別措置法(昭和32年法律第26号。以下「租特法」という。)第41条の20の2第2項第1号に規定する対象保険年金(以下「対象保険年金」という。)に係る同項第2号に規定する保険金受取人等に該当する者のうち、対象保険年金に係る所得が生じた年(平成12年以降の年に限る。)の翌年の1月1日において地方税法(昭和25年法律第226号)第24条第1項第1号及び第294条第1項第1号に掲げる者に該当していたもの(以下「対象保険年金に係る納税義務者」という。)について、同法第17条の5第4項又は地方税法等の一部を改正する法律(平成23年法律第83号)附則第2条第1項の規定によりなお従前の例によることとされる同法第1条の規定による改正前の地方税法第17条の5第2項の規定により、当該対象保険年金の支払を受けた年の所得に対する個人住民税の税額を減少させる賦課決定をすることができないときは、個人町県民税が一体的な性格をもつことに鑑み、当該対象保険年金に係る納税義務者等に対し、これらの規定のないものとした場合に返還すべき額に相当する額(以下「特別返還金相当額」という。)を交付することにより、所得税と個人住民税の税制上の不整合を是正し、もって納税者の経済的負担の救済を図るとともに、税務行政に対する信頼を確保することを目的とし、個人住民税の特別返還金の交付に必要な事項を定める。
(支出の根拠)
第2条 特別返還金は、地方自治法(昭和22年法律第67号)第232条の2の規定に基づき交付するものとする。
(1) 平成17年+1年度分以降の各年度分
ア 各年度分の個人町県民税額相当額
イ 各年度について、租特法第97条の2第1項に規定する対象保険年金に係る保険金受取人等に該当する者(以下「受給者等」という。)の前年分の総所得金額の計算につき、租特法第97条の2第5項第1号イ(2)に規定する保険年金所得に係る適用後雑所得金額(以下、「適用後雑所得金額」という。)を当該保険年金所得に係る雑所得の金額とした場合において計算される個人町県民税となるべき額
(2) 平成13年度分から平成17年度分の各年度分
当該受給者等に係る対象保険年金の最終の支払の日の属する年分(以下、「最終支払年分」という。)が次に掲げる場合の区分に応じそれぞれ次に定める金額とする。
ア 最終支払年分が平成17年分以後のいずれかの年分である場合
各年度分について、当該受給者等の前年分の保険年金所得に係る、租特法第97条の2第5項第1号ロ(1)(i)に規定する適用前雑所得金額(以下「適用前所得金額」という。)から当該保険年金に係る適用後雑所得金額を控除した金額(以下「保険年金所得減少額」という。)に、当該受給者等の平成Δ年分の保険年金所得に係る保険年金所得減少額のうちに、当該年分の保険年金所得に係る適用前雑所得金額を当該保険年金所得に係る雑所得の金額とした場合において計算される個人町県民税となるべき額から、当該年分の保険年金雑所得に係る雑所得の金額とした場合において計算される個人町県民税となるべき額を控除した特別返還金となるべき金額の占める割合(当該割合に小数点以下2位未満の端数があるときは、これを切り上げる。)。(以下「みなし割合」という。)を乗じて計算した金額に相当する金額
イ 最終支払分が平成12年から平成(17―1)年までのいずれかの年分である場合
(ア) 最終支払年分の翌年度分
当該受給者等にかかる最終支払年分の保険年金所得を当該受給者等に係る平成17年分の保険年金所得とみなして計算した場合における、保険年金所得に係る適用前雑所得金額を当該保険年金所得に係る雑所得の金額とした場合において計算される平成(17+1)年度の個人町県民税となるべき額から、保険年金所得に係る適用後雑所得金額を当該保険年金所得に係る雑所得の金額とした場合において計算される平成(17+1)年度の個人町県民税となるべき額を控除した金額
(イ) 最終支払年分の翌年度分以外の各年度分
各年度分について、当該受給者等に係る前年分の保険年金所得に係る保険年金所得減少額に、当該受給者等に係る平成17年分の保険年金所得とみなして計算した場合におけるみなし割合を乗じて計算した金額
(申請)
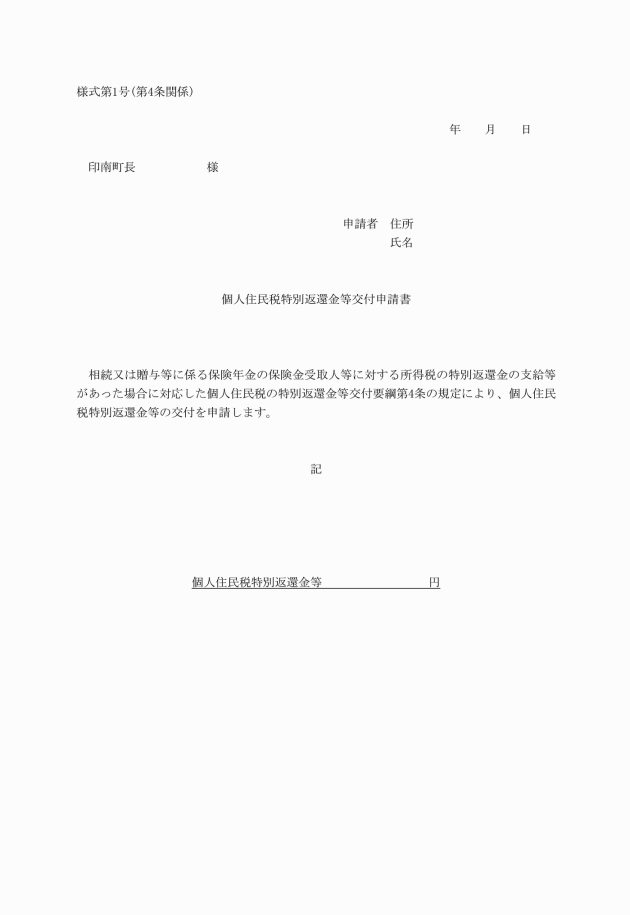
第4条 特別返還金の交付を受けようとする者は、当該特別返還金相当額の計算の基礎となる金額その他の事項を証する書類及び特別返還金相当額の計算に関する明細書を添付した「個人住民税特別返還金交付申請書」(様式第1号)を町長に提出しなければならない。
2 当該納税義務者が死亡している場合には、その者の相続人(包括受遺者を含む。)が申請することができるものとする。ただし、この場合においては、当該申請者が相続人代表であることを証する書類を添付した「誓約書」を提出しなければならない。
3 特別返還金の交付に係る申請の受付開始日は、平成23年9月1日とする。
4 特別返還金の交付を受けようとする者は、平成25年11月30日までに申請しなければならない。なお、郵便又は信書便による申請の場合において、平成25年11月30日以前の通信日付印があるものについては、申請期限までに申請されたものとする。ただし、申請期限までに申請されないことについて、災害その他やむを得ない事情があると町長が認める場合は、この限りではない。
2 町長は、特別返還金を交付しない旨の決定をしたときは、申請者に「個人住民税特別返還金不交付決定通知書」により通知する。
(加算金の交付)
第6条 町長は、特別返還金の交付をするときは、申請日の翌日から起算して3月を経過する日と交付決定日の翌日から起算して1月を経過する日のいずれか早い日の翌日から支出を決定する日までの期間の日数に応じ、その金額に年7.3%の割合(地方税法附則第3条の2に規定する各年の特例基準割合が年7.3%の割合に満たない場合には、その年中においては、当該特例基準割合(当該特例基準割合に0.1%未満の端数があるときは、これを切り捨てる。))を乗じて計算した金額をその交付する金額に加算する。
(特別返還金の支払)
第7条 町長は、第5条第1項の規定により交付を決定したときは、速やかに特別返還金を支払うものとする。
(県への請求)
第8条 町長は特別返還金を交付した場合は、「相続又は贈与等に係る保険年金の保険金受取人等に対する所得税の特別返還金の支給等があった場合に対応した個人県民税の特別返還金交付要綱」第4条の規定により個人県民税相当分を県知事に請求する。
(交付決定の変更又は取消し)
第9条 町長は、第5条第1項の規定による交付決定をした後、その決定した特別返還金が過大又は過小であることが判明した場合には、当該決定に係る特別返還金の額を変更決定し、申請者に「個人住民税特別返還金交付変更決定通知書」により通知する。
2 前項の規定により特別返還金相当額を変更したことにより、当該特別返還金相当額が増加する場合は、申請者にその増加する特別返還金相当額を支払い、当該特別返還金が減少する場合は、申請者に返還を命ずる。
(1) 虚偽その他不正の手段により特別返還金の交付決定を受けたとき。
(2) 町長の指示に従わなかったとき。
5 前項の規定により、交付決定を取り消したときは、申請者に「特別返還金交付決定取消通知書」により通知する。
2 前項の規定による変更決定の申出をしようとする者は、「個人住民税特別返還金交付決定変更申出書」を町長に提出しなければならない。
(申請の取下げ)
第12条 申請者が、申請を取り下げようとするときは、「個人住民税特別返還金交付申請取下書」により申請の取下げを行うことができる。
2 申請の取下げをすることができる期間は、交付申請を行った日から交付又は不交付が決定される日までとする。
(返還金の返還に係る延滞金)
第14条 申請者が、特別返還金の返還を求められ、これを納期限までに納付しなかった場合は、印南町税条例の例により算出した延滞金を印南町に納付しなければならない。
2 前項の規定により延滞金を納付しなければならない場合において、返還を求められた特別返還金の未納付額の一部が納付された場合は、当該納付の日の翌日以後の期間に係る延滞金の計算の基礎となるべき未納付額は、その納付金額を控除した額によるものとする。
3 町長は、第1項の場合において、災害その他やむを得ない事情があると認める場合は、延滞金の全部又は一部を免除することができる。
(端数計算)
第15条 特別返還金相当額、加算金及び延滞金の端数計算については、地方税法第20条の4の2に定めるところによるものとする。
(その他)
第16条 この要綱に定めるもののほか、特別返還金の交付に関し必要な事項は、別に定める。
附則
(施行期日)
この要綱は平成23年9月1日より施行する。
附則(令和元年要綱第1号)
この要綱は、告示の日から施行する。