○印南町固定資産税(土地)評価事務取扱要綱
平成30年1月26日
要綱第1号
第1章 通則
(趣旨)
第1条 この要綱は、地方税法(昭和25年法律第226号)第388条第1項の規定による固定資産評価基準(昭和38年自治省告示第158号。以下「評価基準」という。)に定めるもののほか、固定資産税の課税客体となる土地の評価事務の取扱いについて定めるものとする。
(土地の評価方法の基本)
第2条 評価基準において、土地については売買実例価格等を基準として評価する方法が基本となっている。この場合における売買価格とは、現実の売買実例価格から正常と認められない条件がある場合はこれを修正して得られる正常売買価格を基準として、評価を行うものである。
宅地の評価において、評価基準第3節二(一)3(1)及び第3節二(二)4の標準宅地の適正な時価を求める場合には、評価基準第12節一の規定により、当分の間、基準年度の初日の属する年の前年の1月1日の地価公示法(昭和44年法律第49号)による地価公示価格及び不動産鑑定士又は不動産鑑定士補による鑑定評価から求められた価格等を活用することとし、これらの価格の7割を目途として評定するものとされている。
評価のしくみとしては、各筆の土地について、価格形成要因における較差を評点数によって格付けし、これに評点1点当たり単価を乗じてその価格を求める評点式評価法によるものである。
(地目の認定基準)
第3条 土地の評価は、次に掲げる土地の地目の別に、それぞれ以下に定める評価の方法によって行うものとする。この場合において、土地の地目は、賦課期日である1月1日の土地の現況によるものとする。
地目の認定は、原則として一筆ごとに行うものであるが、この場合地目は、土地の現況及び利用目的に重点を置いてこれを認定しなければならないものであり、部分的に僅少の差異を存するときであっても、当該土地全体としての状況を観察して認定するものとする。
しかし、一筆の土地が、相当の規模で二以上の全く別個の用途に利用されているときには、これらの利用状況に応じて区分し、それぞれに地目を定めることとする。(前記適用の場合、各用途毎約50m2以上とする。)
(1) 農地(田・畑)
耕作の用に供される土地をいい、肥培管理(耕うん・整地・播種・排水・施肥・農薬の散布・除草等)を行って農作物を栽培する土地をいい、「田」と「畑」に区分される。「田」とは、農耕地で用水を利用して耕作する土地をいい、「畑」とは、農耕地で用水を利用しないで耕作する土地をいうものである。
(具体的な認定例)
(ア) 一時休耕農地で株、畝があり、いつでも容易に耕作できる状態にある土地は農地とする。
(イ) 宅地転用届出、又は許可を受けた農地で引き続き農地として耕作しているものについて、それぞれの申請取消を行った場合は、次年度より農地とする。
【農地の区分表】
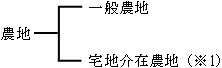
※1 農地法(昭和27年法律第229号)第4条第1項及び第5条第1項の規定により宅地又は宅地に比準する土地(以下「宅地等」という。)への転用の届出、又は許可を受けた農地、並びにその他の農地で宅地等に転用することが確実であると認められるものをいう。
(2) 宅地
建物の敷地及びその維持若しくは効用を果たすために必要な土地をいう。なお、現に建物が建築されていない土地であっても、土地全体としての状況、使用実態等からみて客観的に建物の敷地の用に供されるものであることが明らかな場合や、分譲宅地のように道路、側溝などで区画されているような場合は宅地と認定する。
(具体的な認定例)
(ア) 農地を山土等で整地し、耕作の意志がなく、宅地に転用されることが確実と認められる土地
(イ) 耕作地の区域内にある倉庫等の敷地は、その倉庫が家屋と認められるもの
(ウ) 車庫的な駐車場の状態にある土地
(エ) 一筆又は一画地の中にある小規模な農耕地
(3) 鉱泉地
鉱泉(温泉を含む。)の湧出口及びその維持に必要な土地
(4) 池沼
かんがい用水でない水の貯留池
(5) 山林
耕作の方法によらないで竹木の生育する土地
(6) 牧場
家畜を放牧する土地
(7) 原野
耕作の方法によらないで雑草、灌木類の生育する土地
(8) 雑種地
以上のいずれにも該当しない土地を総称したものをいう。
(具体的な認定例)
資材置場、駐車場、鉄軌道用地、ゴルフ場、太陽光発電施設用地等
(地積の認定)
第4条 土地の評価額を求める場合に用いる地積は、次に掲げる場合を除き、原則として、登記簿に登記されている土地については登記簿に登記されている地積(以下「登記地積」という。)によるものとし、登記簿に記載されていない土地については現況の地積によるものとする。
(1) 登記簿に登記されている土地の登記地積が現況の地積よりも大きいと認められる場合における当該土地の地積は、現況の地積によるものとする。
(2) 登記簿に登記されている土地の現況の地積が登記地積よりも大きいと認められ、かつ、登記地積によることが著しく不適当であると認められる場合においては、当該土地の地積は、現況の地積によることができるものとする。この場合、有資格者の認証(印鑑)のある測量図面を求めるものとする。
第2章 地目別の評価
第1節 農地
(農地の評価)
第5条 田及び畑の評価は、各筆の田及び畑について評点数を付設し、当該評点数を評点1点当たりの価格に乗じて各筆の田及び畑の価額を求める方法によるものとする。
(宅地介在農地の評価)
第6条 宅地介在農地は、宅地としての潜在的価値を有しており売買価格も宅地の価格に準じた水準にあると考えられるものである。したがって、農地としての農作物生産力条件に着目して評価することは不合理であり、かつ、宅地等との間で不均衡を生ずることとなるので、その評価は、「宅地介在農地の宅地比準割合表」(別表第1)により付近の土地の価額に比準してその価額を求める方法によるものとする。
第2節 宅地
(宅地の評価)
第7条 宅地の評価は、各筆の宅地について評点数を付設し、当該評点数を評点1点当たりの価額に乗じて各筆の宅地の価額を求める方法によるものとする。
各筆の宅地の評点数は、主として市街地的形態を形成する地域における宅地については「市街地宅地評価法」によって、主として市街地的形態を形成するに至らない地域における宅地については「その他の宅地評価法」によって付設する。
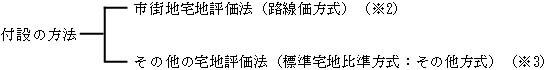
※2 市街地宅地評価法
街路ごとに、当該街路に沿接する標準的な1平方メートル当たりの価格を表す路線価を付設し、その路線価に基づいて所定の「画地面積法」を適用し、各筆の評点数を求めるものである。
※3 その他の宅地評価法
宅地の沿接する道路の状況、公共施設の接近の状況、家屋の疎密度、その他宅地の利用状況がおおむね類似していると思われる地区を区分し、これらの地区ごとに選定した標準的な宅地の評点数に基づいて各筆の評点数を求めるものである。
第3節 山林
(山林の評価)
第8条 山林の評価は、各筆の山林について評点数を付設し、当該評点数を評点1点当たりの価額に乗じて各筆の山林の価額を求める方法によるものとする。
第4節 原野
(原野の評価)
第9条 原野の評価は、原野の売買実例価額から評定する適正な時価によって、その価額を求める方法によるものとする。ただし、売買実例価額がない場合においては、土地の位置、利用状況等を考慮し、付近の土地の価額に比準してその価額を求めるものとする。
第5節 雑種地
(ゴルフ場用地の評価)
第11条 ゴルフ場の用に供する一団の土地(以下「ゴルフ場用地」という。)の評価は、当該ゴルフ場を開設するに当たり要した当該ゴルフ場用地の取得価額に当該ゴルフ場用地の造成費を加算した価額を基準とし、当該ゴルフ場の位置、利用状況等及びその他必要と認められる要因を考慮し、「ゴルフ場用地の補正率表」(別表第3)を適用してその価額を求める方法によるものとする。この場合において、取得価額及び造成費は、当該ゴルフ場用地の取得後若しくは造成後において価格事情に変動があるとき、又はその取得価額若しくは造成費が不明のときは、付近の土地の価額又は最近における造成費から評定した価額によるものとする。
(鉄軌道用地の評価)
第12条 鉄軌道用地の評価は、当該鉄軌道用地に沿接する土地の価額の3分の1に相当する価額によってその価額を求める方法によるものとする。この場合において、「鉄軌道用地に沿接する土地の価額」は、当該鉄軌道用地をその沿接する土地の地目、価額の相違等に基づいて区分し、その区分した鉄軌道用地に沿接する土地の価額、その区分した鉄軌道用地の地積等を総合的に考慮して求めるものとする。
第6節 その他
(砂防指定地の評価)
第13条 砂防法(明治30年法律第29号)第2条の規定に基づき指定された土地(以下「砂防指定地」という。)のうち山林の評価は、当該土地が砂防指定地として指定されていないとした場合の価額の2分の1に相当する価額によってその価額を求める方法によるものとする。
第3章 画地面積法
(画地の計算)
第14条 評価基準においては、主として市街地的形態を形成する地域に所在する宅地の評価方法については、「市街地宅地評価法(路線価方式)」が採用されているが、この方法に基づく宅地の評価は「路線価の付設」と「画地計算法の適用」の二つの段階に分けられる。
画地面積法とは、路線価を基礎として当該路線に沿接する各画地について、それぞれの画地の間口・奥行・街路との状況等が、宅地の価格に及ぼす影響を標準画地のこれらの状況との比較において、計量しようとするものである。
町長は、評価の均衡を図るため宅地等の状況に応じ、必要があるときは「画地計算法」の附表等について、所要の補正を加えて適用するものとする。なお、所要の補正については、下記に定める。
(画地の認定)
第15条 原則として一筆一画地とする。ただし、一筆の宅地等、又は隣接する二筆以上の宅地等について、その形状及び実際の利用状況等からみて一体をなしていると認められるものについては、筆界の如何にかかわらず、その一体をなすと認められる範囲をもって一画地とするものとする。
(所要の補正)
第16条 画地計算法では反映できない、個々の土地に内在する価格形成要因を評価に反映させるため、以下に示す所要の補正を適用する。
(1) 嫌悪地補正
いみ施設(汚水処理場、ごみ焼却場、火葬場等)により環境が阻害され、通常の土地に比べ価格が著しく低下していると認められる土地について、次の表のとおり補正する。
区分 | 補正率 |
険悪地補正 | 0.80 |
(2) 別荘地に対する補正
津井ノ郷・紀ノ郷別荘地が対象で、ほとんどが傾斜地であるため一般の土地に比べ利用効率が劣るため、次の表のとおり補正する。
区分 | 補正率 | |
課税地目による補正 | 別荘用地又は雑種地 | 0.80 |
傾斜角度による補正 | 0~10未満 | 0.95 |
10~20未満 | 0.90 | |
20~30未満 | 0.85 | |
30~40未満 | 0.80 | |
40~ | 0.75 | |
(3) 土砂災害特別警戒区域にある宅地等にかかる補正
土砂災害警戒区域等における土砂災害防止対策の推進に関する法律(平成12年法律第57号)第9条第1項に規定する土砂災害特別警戒区域の指定を受けた宅地及び宅地に準じた評価を行う土地については、災害によって被る損失及び建築規制による減価を考慮し、次の表のとおり補正する。
区分 | 補正率 |
土砂災害特別警戒区域 | 0.80 |
(委任)
第17条 この要綱に定めるもののほか、必要な事項は、町長が別に定める。
附則
(施行期日)
1 この要綱は、告示の日から施行する。
(適用区分)
2 この要綱は、平成30年度以後の年度分の土地評価事務の取扱いについて適用し、平成29年度分までの土地評価事務の取扱いについては、なお従前の例による。
別表第1(第6条関係)
宅地介在農地の宅地比準割合表
形態(現地形状) | 比準割合 |
① 農地法第4条第1項及び第5条第1項の規定により宅地転用の届出又は許可を受けた農地 | 30% |
② 宅地に転用することについて、農地法第4条第1項又は第5条第1項の規定による許可を受ける必要のない農地 | |
③ 登記上、宅地・雑種地であり現況は農地として耕作されている場合、登記地目が農地に変更されるまでの間 |
別表第2(第10条関係)
雑種地の宅地比準割合表
形態(現地形状) | 比準割合 |
資材置場 | |
① 造成に相当の資本投下が認められ、舗装がされているもの | 100% |
② 造成に相当の資本投下が認められ、砕石敷きがされているもの | 90% |
③ 造成に相当の資本投下が認められず、整地のみのもの | 70% |
④ 造成に資本投下が認められず、未整地のもの | 50% |
駐車場 | |
① 造成に相当の資本投下が認められ、舗装がされているもの | 100% |
② 造成に相当の資本投下が認められ、砕石敷きがされているもの | 90% |
③ 造成に相当の資本投下が認められず、整地のみのもの | 70% |
太陽光発電施設用地 | |
① 造成に相当の資本投下が認められ、舗装がされているもの | 100% |
② 造成に相当の資本投下が認められ、砕石敷きがされているもの | 90% |
③ 造成に相当の資本投下が認められず、整地のみのもの | 70% |
④ 造成に資本投下が認められず、未整地のもの | 50% |
⑤ 山林を伐採して太陽光発電設備を設置したもの | 30% |
その他の雑種地 | |
① 廃車置場、ゲートボール場 | 50% |
② 登記地目宅地が雑草、雑木が繁茂しているもの | 50% |
③ 宅地の上法面 | 25% |
別表第3(第11条関係)
ゴルフ場用地の補正率表
位置・利用状況等による補正 | |||||||
ゴルフ場利用税(A) | 1日平均利用人員(B) | 1ホール当たり距離(C) | 3つの指数の合計 | ||||
税率(円) | 指数 | 利用人員(人) | 指数 | 距離(m) | 指数 | 指数合計 | 補正率 |
800未満 | 80 | 50未満 | 80 | 250未満 | 80 | 270未満 | 0.80 |
800~ | 90 | 50~ | 90 | 250~ | 90 | 270 | 0.85 |
900~ | 100 | 100~ | 100 | 300~ | 100 | 280 | 0.90 |
1000~ | 110 | 150~ | 110 | 350~ | 110 | 290 | 0.95 |
1100以上 | 120 | 200以上 | 120 | 400以上 | 120 | 300 | 1.00 |
(注) 1 ゴルフ場利用税の税率とは、和歌山県税条例第42条の37第1項に規定する税率によるものとする。 2 当該補正率は、A、B、Cの3つの指数の合計により求めるものとする。 | 310 | 1.05 | |||||
320 | 1.10 | ||||||
330 | 1.15 | ||||||
340以上 | 1.20 | ||||||
その他必要と認められる要因による補正(所要の補正) | |||||||
残地森林割合による補正 (現況残地森林/現況全体山林) | 現況評価是正による補正 (登記地積/現況実測地積) | ||||||
割合(%) | 補正率 | 割合(%) | 補正率 | ||||
30未満 | 1.000 | 50未満 | 1.000 | ||||
30~ | 0.975 | 50~ | 0.975 | ||||
40~ | 0.950 | 55~ | 0.950 | ||||
50~ | 0.925 | 60~ | 0.925 | ||||
60~ | 0.900 | 65~ | 0.900 | ||||
70~ | 0.875 | 70~ | 0.875 | ||||
80~ | 0.850 | 85~ | 0.850 | ||||
90~ | 0.825 | 80~ | 0.825 | ||||
(注) 所要の補正は、残地森林割合による補正率及び現況評価是正による補正率をそれぞれ適用するものとする。 | 85~ | 0.800 | |||||
90~ | 0.775 | ||||||
95~ | 0.750 | ||||||